Proteção do seu negócio

Seguro empresarial: um incêndio não pode encerrar a sua empresa

Estoque, equipamento, fachada, responsabilidade civil e até a receita que você deixa de faturar enquanto a loja está fechada. Montamos a apólice conforme o risco real do seu negócio.
Comércio, serviço e indústria Cobre também a perda de faturamento Cotação gratuita
Cotamos em 42 seguradoras, entre elasPortoBradesco SegurosItaú SegurosSulAméricaAllianzTokio MarineZurich
Cotação grátis em até 42 seguradoras — você só fecha se o preço valer a pena.
Para quem é

Este seguro faz sentido se você

  • Tem loja, escritório, clínica, restaurante ou oficina com estoque e equipamento no local
  • Aluga o ponto comercial e o contrato exige seguro-incêndio
  • Recebe clientes no estabelecimento e pode responder por um acidente dentro dele
  • Depende de equipamento específico, cuja parada interrompe o faturamento
O que separar

O que a gente precisa para cotar

  • CNPJ e atividade principal da empresa
  • Endereço do estabelecimento e se o imóvel é próprio ou alugado
  • Valor aproximado do estoque, dos equipamentos e das benfeitorias
  • Faturamento médio mensal, para dimensionar lucros cessantes
  • Se há alarme, câmeras ou sistema de combate a incêndio

É rápido: com esses dados já conseguimos pedir as cotações nas seguradoras.

O que pode entrar na apólice empresarial

A cobertura básica costuma ser incêndio, raio e explosão. O restante é montado conforme o risco do seu ramo.

Incêndio, queda de raio e explosão01
Roubo e furto qualificado de bens e de valores no caixa02
Responsabilidade civil por danos a clientes e a terceiros03
Lucros cessantes: a receita perdida com o negócio parado04
Danos elétricos em equipamentos e instalações05
Quebra de vidros, letreiros e fachada06
Vendaval, granizo e alagamento07
Equipamentos eletrônicos e maquinário08
Assistência 24h com eletricista, chaveiro e vidraceiro09

Lucros cessantes é a cobertura que mais falta nas apólices baratas e a que mais faz falta na prática: ela paga o que a empresa deixa de faturar enquanto o local está sendo reformado depois de um sinistro.

Como funciona, passo a passo

Você acompanha cada etapa pelo WhatsApp, com uma pessoa daqui da região.

1

Visitamos ou levantamos o risco

Ramo, tamanho, estoque e equipamentos. Aqui na região, podemos ir até o local.

2

Dimensionamos as importâncias

Segurar por valor abaixo do real gera indenização proporcional menor. A gente ajusta isso antes, não depois do sinistro.

3

Cotação em várias seguradoras

Cada seguradora tem apetite diferente por ramo de atividade. Levamos o seu risco para as que aceitam.

4

Apólice e revisão anual

Emitida a apólice, revisamos os valores a cada renovação conforme a empresa cresce.

Por que passar por uma corretora

Comprar seguro direto no site da seguradora parece mais rápido. O problema aparece no dia do sinistro.

Cotamos em várias seguradoras

O mesmo perfil pode variar muito de preço entre seguradoras. Como somos corretora, pedimos várias cotações e comparamos cobertura por cobertura, não só o preço.

Alguém que lê a apólice por você

Franquia, carência, exclusão, perfil declarado: é nesses detalhes que um seguro barato vira um seguro inútil. A gente lê e explica antes de você assinar.

Sinistro com alguém do seu lado

Se acontecer, você não liga para um 0800: chama a gente no WhatsApp. Acompanhamos a abertura e cobramos a seguradora junto com você.
Mais de 40 seguradoras parceiras

Somos corretora registrada na SUSEP. Nossa remuneração vem da seguradora, na forma de comissão — você não paga nada a mais por contratar através da gente. Nem toda seguradora opera todos os ramos: na cotação mostramos quais atenderam o seu caso.

A rede por trás do atendimento daqui

Quem atende você é uma unidade daqui da região. Mas a estrutura que sustenta a operação é de uma rede nacional — e isso muda o que conseguimos oferecer no interior da Bahia.

Desde 2006, mais de 1.000 unidades

O Grupo É foi fundado em 2006 e hoje tem mais de 1.000 franquias no país. Não é uma marca criada ontem para vender rápido e sumir depois.

Selo ABF de Excelência em Franchising

A rede recebeu o selo de Excelência em Franchising da Associação Brasileira de Franchising em 2024 e 2025, além do selo ESG 2025, e figura entre as Melhores Franquias do Brasil da Pequenas Empresas & Grandes Negócios.

Registros que dá para conferir

Corretora registrada na SUSEP, associada à FEBRABAN e à ABF, com marcas registradas no INPI. São registros públicos e você pode consultar a SUSEP você mesmo, sem precisar confiar só na nossa palavra.

Esta unidade é a VTC Corretagem de Seguros LTDA, CNPJ 65.273.254/0001-29, franquia licenciada do Grupo É. Os prêmios e registros citados são da rede Grupo É, da qual fazemos parte.
Consultar registro na SUSEP ↗

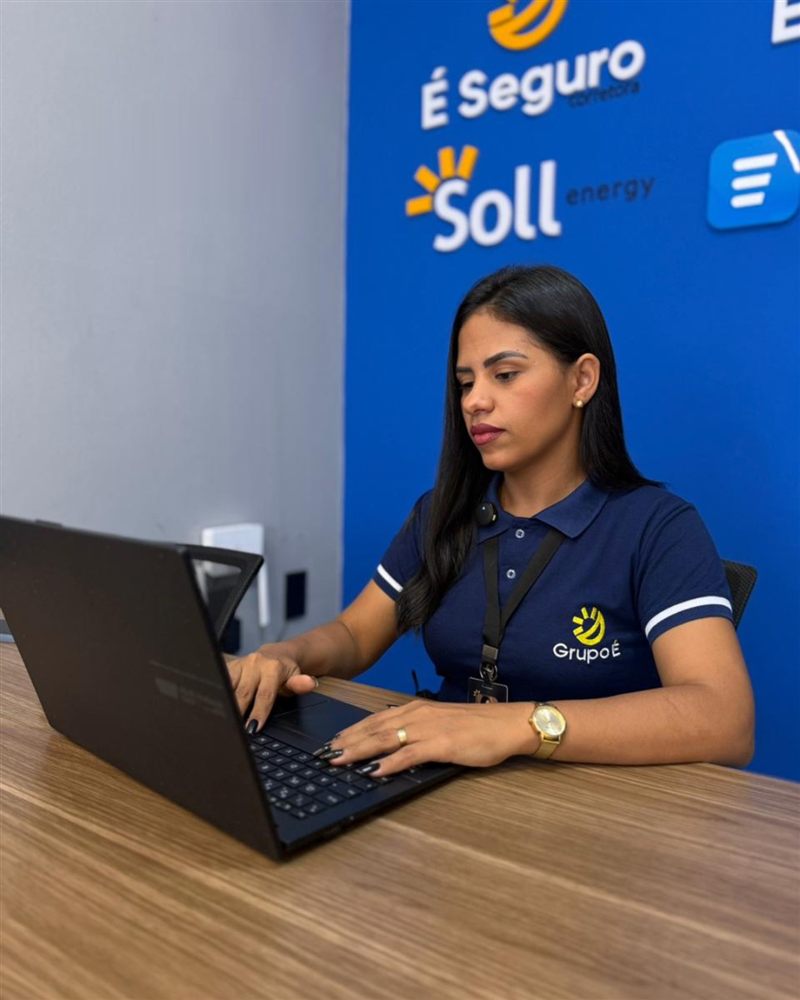
Colaboradora do Grupo É atendendo no escritório da unidade
Quem atende você

Você fala com uma pessoa daqui — e com a mesma até o fim

Tem empresa que vende fácil e some na hora do problema. Aqui é o contrário: quem cota é quem explica o contrato, acompanha a assinatura e atende o seu WhatsApp quando você precisar. Uma equipe só, que você também pode procurar pessoalmente.

  • Resposta em até 24h, sem passar por setor nenhum
  • Deu problema? Você chama no WhatsApp, não num 0800
  • Prefere conversar olhando no olho? Atendemos no escritório também
  • Nunca cobramos nada adiantado para liberar crédito ou fechar contrato
Falar com alguém agora

Dúvidas frequentes

Minha empresa é pequena. Compensa?
Justamente nas pequenas o impacto é maior: um incêndio ou um roubo de estoque pode encerrar a operação. Existem apólices de baixo custo para comércio e escritório, com coberturas enxutas. Cotamos e você decide.
O que é lucros cessantes?
É a cobertura que paga o faturamento que a empresa deixa de ter enquanto está parada por causa de um sinistro coberto, como durante a reforma após um incêndio. Sem ela, o seguro reconstrói o ponto mas você fica meses sem receita.
O seguro cobre se um cliente se machucar na minha loja?
Essa é a cobertura de responsabilidade civil. Ela cobre danos causados a terceiros dentro do estabelecimento ou pela sua operação, incluindo despesas de defesa, conforme o limite contratado.
Alugo o ponto. O seguro-incêndio do contrato já basta?
Ele protege o imóvel, que é do proprietário. O seu estoque, os equipamentos e as benfeitorias que você fez no ponto só ficam cobertos se estiverem na apólice. É a confusão mais comum nesse produto.
Trabalho em casa. Posso usar o seguro residencial?
Depende. Alguns seguros residenciais aceitam atividade profissional de baixo risco, outros não cobrem bens usados para trabalho. Se o seu negócio tem estoque ou equipamento relevante, a apólice empresarial protege melhor.

Faça sua análise sem compromisso

Cotamos em várias seguradoras e te explicamos, em português, o que cada apólice cobre de verdade.

Quero simular

Solicitar Seguro Empresarial

Preencha os dados e nossa equipe retorna em até 24h

Tem preferência por alguma seguradora? Opcional. Marque quantas quiser e a gente cota nelas primeiro. Se não marcar nenhuma, cotamos onde o seu perfil ficar melhor.

Nenhuma marcada — vamos cotar onde ficar melhor pra você

Anexe os documentos Opcional, mas acelera bastante — com eles em mãos a gente já responde com a proposta. Dá para escolher vários arquivos de uma vez em cada campo. Aceita foto do celular, PDF ou imagem, até 10 MB no total. Para esta solicitação a gente precisa de: CNPJ e atividade principal da empresa · Endereço do estabelecimento e se o imóvel é próprio ou alugado · Valor aproximado do estoque, dos equipamentos e das benfeitorias · Faturamento médio mensal, para dimensionar lucros cessantes · Se há alarme, câmeras ou sistema de combate a incêndio.

Seus documentos vão direto para a nossa equipe e são usados só para esta solicitação. Nunca peça nem envie senha de banco, e nunca pagamos nem cobramos nada adiantado.