Crédito para o campo

Financiamento rural no ritmo da safra, não no ritmo do banco

Custeio, investimento e comercialização. O crédito rural tem linhas próprias, com prazos e carências pensados para o ciclo produtivo — e enquadramento que muda tudo no custo final.
Custeio e investimento Carência conforme a safra Verificamos o enquadramento
Comparamos em 20 bancos e financeiras, entre elesBanco do BrasilItaúSantanderPortoBanco PANBanrisulBV
Carro novo ou seminovo em até 60x — análise grátis e sem compromisso.
Para quem é

Este financiamento faz sentido se você

  • É produtor rural e precisa de recurso para custeio da safra
  • Vai investir em máquina, benfeitoria, irrigação ou formação de pastagem
  • Precisa de capital para segurar a produção e vender em momento melhor
  • Quer saber se se enquadra nas linhas do crédito rural antes de recorrer a crédito comum
O que separar

Documentos necessários

  • CPF ou CNPJ e documento com foto
  • Comprovante de residência
  • Documentação da propriedade: matrícula, contrato de arrendamento ou posse
  • Declaração de Aptidão ao Pronaf (DAP/CAF), quando houver
  • Projeto técnico ou orçamento, no caso de investimento

Não precisa ter tudo em mãos para começar — a gente confere o que falta durante o atendimento.

Crédito para gadocria, recria e engorda
Crédito rural

Mais gado. Mais produção. Mais lucro.

Crédito para comprar gado — para cria, recria e engorda — com condições comparadas entre as instituições parceiras.

  • Simulação gratuita
  • Prazo alinhado ao ciclo da produção
  • Atendimento de quem conhece o campo da região
Quero simular meu crédito

Linhas, taxas e garantias dependem da análise de crédito da instituição financeira.

Para que serve cada tipo de crédito rural

O crédito rural é dividido por finalidade, e escolher a finalidade certa muda prazo, carência e custo.

Custeio: insumos, sementes, adubo, defensivos e mão de obra da safra01
Investimento: máquinas, implementos e benfeitorias02
Investimento: irrigação, açudes e estrutura de armazenagem03
Investimento: formação de pastagem e aquisição de matrizes04
Comercialização: capital para segurar a produção e vender melhor05
Linhas específicas para agricultura familiar, quando há DAP/CAF06
Linhas para médio produtor, conforme o enquadramento07
Prazos e carências ajustados ao ciclo da cultura08
Possibilidade de vincular seguro rural à operação09

Enquadramento em linhas do crédito rural depende de renda, área, atividade e documentação. Verificamos a sua situação antes de encaminhar — e, se não houver enquadramento, apresentamos as alternativas de crédito comum com franqueza.

Como funciona, passo a passo

Você acompanha cada etapa pelo WhatsApp, com uma pessoa daqui da região.

1

Entendemos a atividade

Cultura ou criação, tamanho da área, ciclo e o que você precisa financiar.

2

Verificamos o enquadramento

Conferimos se a sua situação permite acesso às linhas do crédito rural, que costumam ter condição melhor.

3

Montamos o pedido

Organizamos documentação, orçamento e, quando necessário, o projeto técnico.

4

Encaminhamos e acompanhamos

Levamos às instituições que operam crédito rural e acompanhamos até a liberação.

Com quem trabalhamos

Financiamento é contrato longo. Errar na instituição custa caro durante anos — por isso a comparação vem antes.

Cotação em várias instituições

O mesmo bem, o mesmo prazo e a mesma entrada rendem propostas bem diferentes de banco para banco. A gente pede para várias e mostra lado a lado.

Bancos e financeiras reguladas

Só instituições autorizadas pelo Banco Central. A taxa, o CET e o número de parcelas aparecem na proposta antes de qualquer assinatura.

A gente cuida da papelada

Vistoria, gravame, registro do contrato e transferência: acompanhamos etapa por etapa, sem você precisar entender de burocracia.
Bancos e financeiras parceiras

Somos correspondente bancário e subadquirente credenciada do Banco do Brasil. A instituição que vai operar o seu contrato é informada na proposta, antes da assinatura, e nenhuma taxa é cobrada de você por essa intermediação.

A rede por trás do atendimento daqui

Quem atende você é uma unidade daqui da região. Mas a estrutura que sustenta a operação é de uma rede nacional — e isso muda o que conseguimos oferecer no interior da Bahia.

Desde 2006, mais de 1.000 unidades

O Grupo É foi fundado em 2006 e hoje tem mais de 1.000 franquias no país. Não é uma marca criada ontem para vender rápido e sumir depois.

Selo ABF de Excelência em Franchising

A rede recebeu o selo de Excelência em Franchising da Associação Brasileira de Franchising em 2024 e 2025, além do selo ESG 2025, e figura entre as Melhores Franquias do Brasil da Pequenas Empresas & Grandes Negócios.

Registros que dá para conferir

Corretora registrada na SUSEP, associada à FEBRABAN e à ABF, com marcas registradas no INPI. São registros públicos e você pode consultar a SUSEP você mesmo, sem precisar confiar só na nossa palavra.

Esta unidade é a VTC Corretagem de Seguros LTDA, CNPJ 65.273.254/0001-29, franquia licenciada do Grupo É. Os prêmios e registros citados são da rede Grupo É, da qual fazemos parte.
Consultar registro na SUSEP ↗

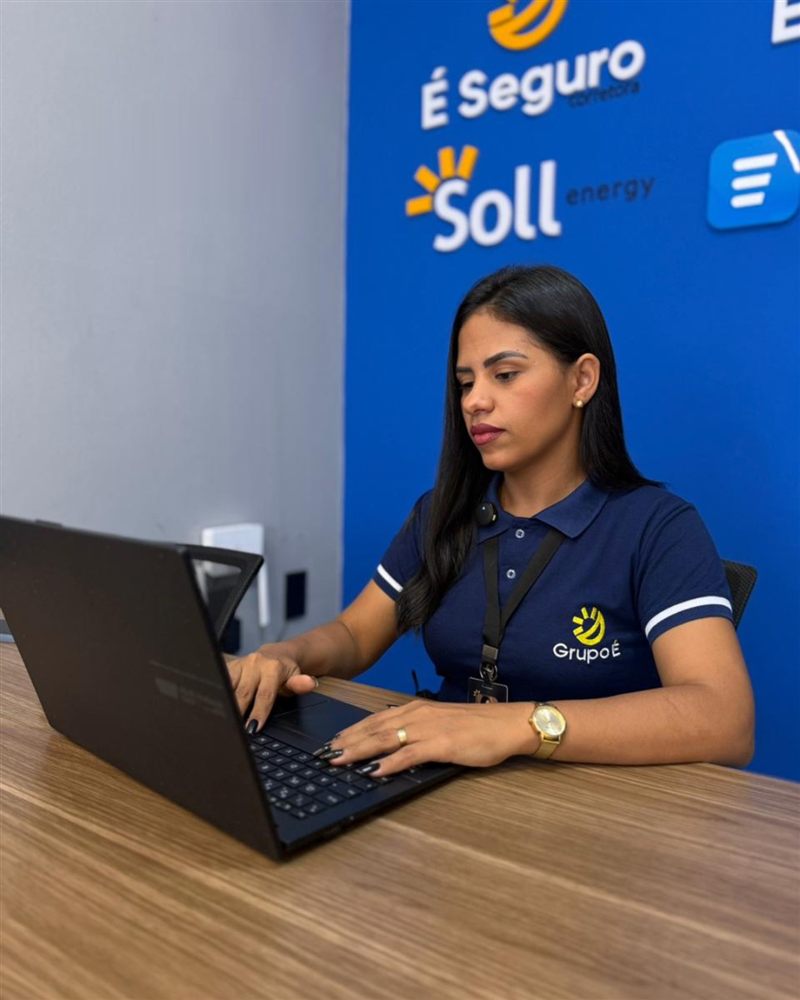
Colaboradora do Grupo É atendendo no escritório da unidade
Quem atende você

Você fala com uma pessoa daqui — e com a mesma até o fim

Tem empresa que vende fácil e some na hora do problema. Aqui é o contrário: quem cota é quem explica o contrato, acompanha a assinatura e atende o seu WhatsApp quando você precisar. Uma equipe só, que você também pode procurar pessoalmente.

  • Resposta em até 24h, sem passar por setor nenhum
  • Deu problema? Você chama no WhatsApp, não num 0800
  • Prefere conversar olhando no olho? Atendemos no escritório também
  • Nunca cobramos nada adiantado para liberar crédito ou fechar contrato
Falar com alguém agora

Dúvidas frequentes

Preciso ter DAP ou CAF?
Para as linhas voltadas à agricultura familiar, sim. Para outras linhas de crédito rural, não. Verificamos qual caminho se aplica ao seu caso antes de qualquer encaminhamento.
Arrendo a terra. Consigo crédito rural?
É possível, apresentando o contrato de arrendamento e a documentação exigida. O prazo da operação costuma respeitar o prazo do contrato de arrendamento.
Qual a taxa do crédito rural?
Depende da linha, do enquadramento e do Plano Safra vigente, e muda de um ano para o outro. Por isso não publicamos número aqui: consultamos a condição vigente e apresentamos a você por escrito.
Tem carência?
As linhas de crédito rural costumam trabalhar com carência e vencimento alinhados ao ciclo da cultura, para que o pagamento aconteça depois da colheita. O desenho exato depende da linha e da atividade.
Preciso contratar seguro junto?
Em algumas linhas de custeio há exigência de seguro ou de adesão a programa de garantia. Quando houver, explicamos o motivo e o custo antes da contratação.

Faça sua análise sem compromisso

A gente compara as condições entre as instituições e te diz com franqueza se vale a pena.

Quero simular

Solicitar Financiamento Rural

Preencha os dados e nossa equipe retorna em até 24h

Anexe os documentos Opcional, mas acelera bastante — com eles em mãos a gente já responde com a proposta. Dá para escolher vários arquivos de uma vez em cada campo. Aceita foto do celular, PDF ou imagem, até 10 MB no total. Para esta solicitação a gente precisa de: CPF ou CNPJ e documento com foto · Comprovante de residência · Documentação da propriedade: matrícula, contrato de arrendamento ou posse · Declaração de Aptidão ao Pronaf (DAP/CAF), quando houver · Projeto técnico ou orçamento, no caso de investimento.

Seus documentos vão direto para a nossa equipe e são usados só para esta solicitação. Nunca peça nem envie senha de banco, e nunca pagamos nem cobramos nada adiantado.