Carro sem juros

Consórcio de carro para quem pode esperar e não quer pagar juros

A parcela cabe melhor no bolso porque não existe juros embutido. Quando você é contemplado, compra o carro à vista — novo ou usado — e tem poder de negociação de quem paga na hora.
Sem juros Carro novo ou usado Compra à vista na contemplação
Administradoras autorizadas pelo Banco CentralPortoConsórcio EmbraconConsórcio CanopusConsórcio AraucáriaConsórcio Servopa
Imóvel sem juros: cartas de R$ 180 mil a partir de R$ 895 por mês (condição de referência Porto).
Para quem é

Este consórcio faz sentido se você

  • Quer trocar de carro sem pressa e sem pagar os juros de um financiamento
  • Tem uma reserva que pode virar lance para antecipar a contemplação
  • Está juntando dinheiro para o carro e quer uma forma disciplinada de fazer isso
  • Quer comprar à vista para negociar melhor preço com a loja ou com o particular
O que separar

O que a gente precisa para simular

  • CPF e documento com foto
  • Comprovante de renda
  • Comprovante de residência
  • Valor de crédito desejado e prazo pretendido
  • Se pretende dar lance, o valor aproximado disponível

Para simular basta o básico. A documentação completa só entra na hora da adesão.

O que dá para fazer com a carta

A carta de crédito de veículo é usada como dinheiro à vista na negociação.

Comprar carro zero em concessionária01
Comprar carro usado, em loja ou de particular02
Comprar utilitário ou veículo de trabalho03
Quitar financiamento de veículo em andamento04
Usar parte do crédito e receber a diferença conforme o regulamento05
Dar lance com recursos próprios para antecipar06
Usar lance embutido, quando o grupo permitir07
Transferir a cota para outra pessoa, conforme regras da administradora08
Somar cotas para um veículo de maior valor09

Lance embutido é quando parte do próprio crédito é usada como lance, reduzindo o valor que sobra da carta. Nem todo grupo permite, e é uma das primeiras coisas que verificamos na simulação.

Como funciona, passo a passo

Você acompanha cada etapa pelo WhatsApp, com uma pessoa daqui da região.

1

Define crédito e prazo

Escolhemos o valor da carta e o prazo que deixam a parcela confortável.

2

Entra no grupo

A partir daí você participa das assembleias mensais de sorteio e lance.

3

Contemplado, escolhe o carro

Você negocia onde quiser: concessionária, loja ou particular.

4

Administradora paga o vendedor

Após a análise da documentação, o valor é pago diretamente a quem vende.

Quem administra o seu grupo

No consórcio, o dinheiro do grupo não fica com a gente nem com a loja: fica sob regra do Banco Central.

Administradoras autorizadas pelo BC

Só trabalhamos com administradoras autorizadas e fiscalizadas pelo Banco Central, sob a Lei 11.795/2008. É o Banco Central quem regula prazo, taxa e prestação de contas do grupo.

Comparamos tabelas antes de indicar

Taxa de administração, fundo de reserva e prazo mudam de administradora para administradora. A gente coloca as tabelas lado a lado e mostra a diferença no bolso.

Falamos também do que não serve

Se você precisa do bem para o mês que vem, consórcio não é o caminho e a gente diz isso. Preferimos perder a venda a te colocar num grupo errado.

Administradoras parceiras, todas autorizadas pelo Banco Central

O nome da administradora, a taxa de administração e o regulamento do grupo são apresentados na simulação, antes da adesão.

A rede por trás do atendimento daqui

Quem atende você é uma unidade daqui da região. Mas a estrutura que sustenta a operação é de uma rede nacional — e isso muda o que conseguimos oferecer no interior da Bahia.

Desde 2006, mais de 1.000 unidades

O Grupo É foi fundado em 2006 e hoje tem mais de 1.000 franquias no país. Não é uma marca criada ontem para vender rápido e sumir depois.

Selo ABF de Excelência em Franchising

A rede recebeu o selo de Excelência em Franchising da Associação Brasileira de Franchising em 2024 e 2025, além do selo ESG 2025, e figura entre as Melhores Franquias do Brasil da Pequenas Empresas & Grandes Negócios.

Registros que dá para conferir

Corretora registrada na SUSEP, associada à FEBRABAN e à ABF, com marcas registradas no INPI. São registros públicos e você pode consultar a SUSEP você mesmo, sem precisar confiar só na nossa palavra.

Esta unidade é a VTC Corretagem de Seguros LTDA, CNPJ 65.273.254/0001-29, franquia licenciada do Grupo É. Os prêmios e registros citados são da rede Grupo É, da qual fazemos parte.
Consultar registro na SUSEP ↗

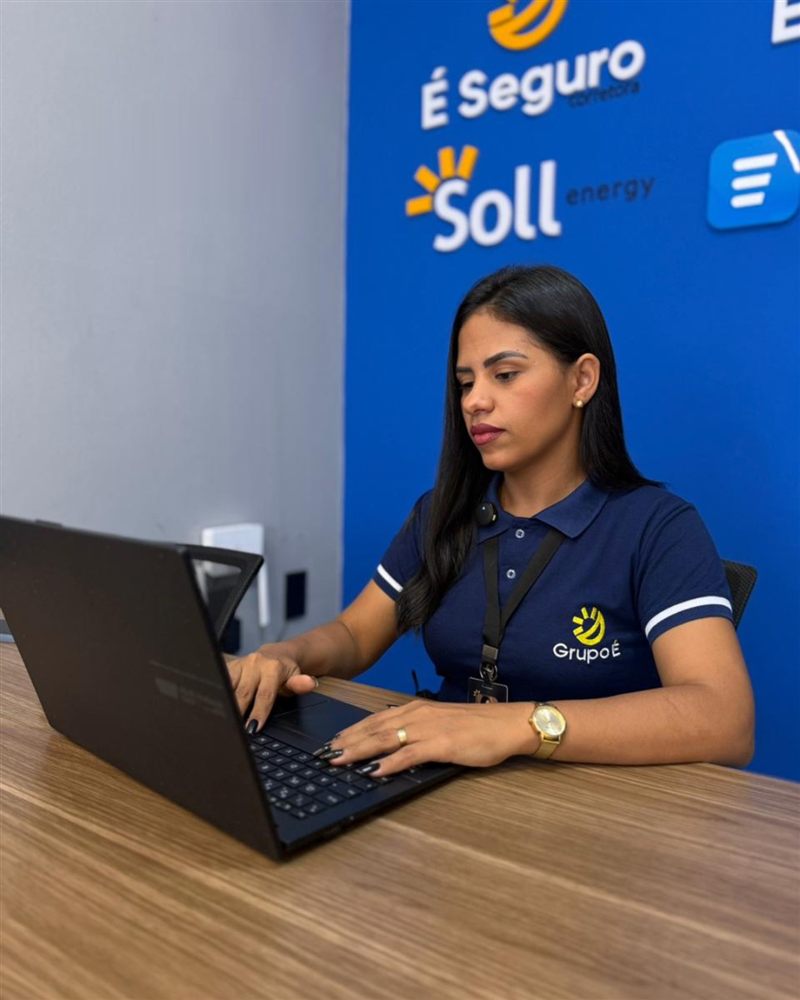
Colaboradora do Grupo É atendendo no escritório da unidade
Quem atende você

Você fala com uma pessoa daqui — e com a mesma até o fim

Tem empresa que vende fácil e some na hora do problema. Aqui é o contrário: quem cota é quem explica o contrato, acompanha a assinatura e atende o seu WhatsApp quando você precisar. Uma equipe só, que você também pode procurar pessoalmente.

  • Resposta em até 24h, sem passar por setor nenhum
  • Deu problema? Você chama no WhatsApp, não num 0800
  • Prefere conversar olhando no olho? Atendemos no escritório também
  • Nunca cobramos nada adiantado para liberar crédito ou fechar contrato
Falar com alguém agora

Dúvidas frequentes

Posso comprar carro usado?
Pode, inclusive de particular. A administradora faz a vistoria e a análise da documentação do veículo antes de liberar o pagamento, e há limite de idade do carro definido pela administradora.
Como funciona o lance?
Nas assembleias você pode ofertar um valor para antecipar a contemplação. Quem oferta o maior percentual vence. O lance pode vir de recursos próprios ou, quando o grupo permite, ser embutido no próprio crédito.
Consórcio é melhor que financiamento?
É melhor para quem pode esperar, porque não tem juros. É pior para quem precisa do carro agora, porque não há data garantida de contemplação. A gente pergunta a sua situação e diz honestamente qual dos dois faz sentido — mesmo quando a resposta é financiamento.
Posso vender minha cota?
Pode transferir a cota para outra pessoa, seguindo as regras da administradora, que fará a análise de crédito do novo titular.
O carro fica alienado?
Sim, o veículo fica alienado à administradora até a quitação da cota, da mesma forma que ocorre em um financiamento. Quitando, a alienação é baixada.

Faça sua análise sem compromisso

Mostramos as tabelas reais, com prazo, parcela e taxa de administração — e dizemos se o consórcio é ou não o melhor caminho para o seu caso.

Quero simular

Solicitar Consórcio de Veículos

Preencha os dados e nossa equipe retorna em até 24h

Anexe os documentos Opcional, mas acelera bastante — com eles em mãos a gente já responde com a proposta. Dá para escolher vários arquivos de uma vez em cada campo. Aceita foto do celular, PDF ou imagem, até 10 MB no total. Para esta solicitação a gente precisa de: CPF e documento com foto · Comprovante de renda · Comprovante de residência · Valor de crédito desejado e prazo pretendido · Se pretende dar lance, o valor aproximado disponível.

Seus documentos vão direto para a nossa equipe e são usados só para esta solicitação. Nunca peça nem envie senha de banco, e nunca pagamos nem cobramos nada adiantado.